Vendre sa maison pour une résidence senior à 80 ans : coûts, financement et retour d’expérience
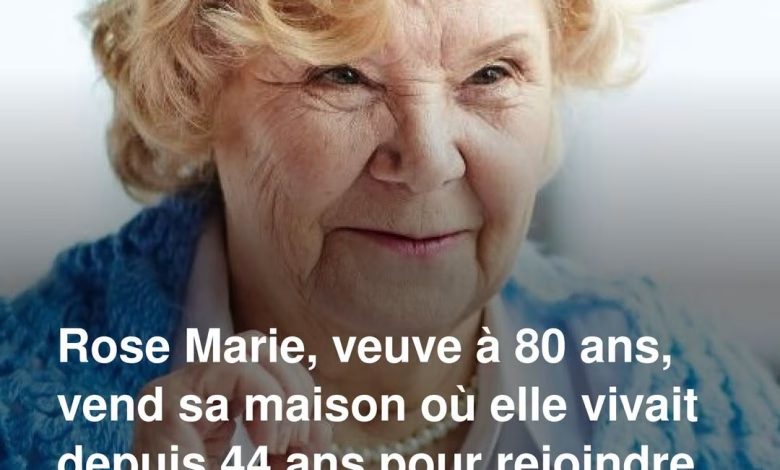
À 80 ans, une nouvelle vie commence pour Rose Marie dans une résidence. Voir Plus…👇👇
Introduction : anticiper le grand âge, entre patrimoine immobilier et sérénité financière
Vendre la maison de toute une vie pour intégrer une résidence senior est une décision qui touche autant au cœur qu’au portefeuille. Ce choix, de plus en plus fréquent chez les retraités de plus de 75 ans, soulève des questions concrètes : que faire de son patrimoine immobilier, comment optimiser sa retraite et son épargne, faut-il souscrire une assurance dépendance ou une mutuelle senior adaptée, et comment financer un mode de vie plus sécurisé sans mettre en péril son budget ?
L’histoire de Rose Marie, une octogénaire américaine de Pennsylvanie, illustre parfaitement ces arbitrages auxquels de nombreux seniors sont aujourd’hui confrontés, en France comme ailleurs. Après 44 années passées dans la même maison et 54 ans de vie commune avec son mari aujourd’hui décédé, elle a fait le choix de vendre son bien pour rejoindre une résidence spécialisée. Un choix motivé par la volonté d’alléger sa charge mentale et financière, mais aussi par une réflexion approfondie sur la gestion de son investissement immobilier et de sa succession.
Ce type de transition patrimoniale mérite d’être anticipé avec sérieux. Vendre un bien immobilier après plusieurs décennies de détention implique en effet de s’interroger sur la fiscalité de la plus-value immobilière, sur les modalités d’un éventuel crédit relais si un nouvel achat est envisagé, ou encore sur le placement du capital dégagé par la vente. Beaucoup de retraités choisissent à ce moment-là de consulter un conseiller en gestion de patrimoine afin d’arbitrer entre plusieurs solutions : assurance-vie, placement à capital garanti, rente viagère ou encore diversification vers des produits d’épargne retraite.
La question du financement du logement senior est également centrale. Les résidences services pour seniors, à ne pas confondre avec les EHPAD médicalisés, proposent des formules avec frais d’entrée et abonnement mensuel incluant charges, entretien et parfois restauration. Ces montants, souvent élevés, nécessitent une simulation financière rigoureuse afin de vérifier que les revenus (pension de retraite, capital de vente, éventuelle assurance-vie du conjoint décédé) suffisent à couvrir ces frais sur le long terme. C’est précisément la démarche qu’a suivie Rose Marie avant de sauter le pas, en sollicitant plusieurs simulations auprès de son conseiller financier.
Au-delà de l’aspect purement financier, cette transition pose aussi la question de la prévoyance santé. Avec l’âge, le risque de perte d’autonomie augmente, et une bonne mutuelle senior ou un contrat de prévoyance dépendance peut faire une réelle différence sur le reste à charge en cas de besoin d’aide à domicile ou d’hébergement médicalisé. C’est d’ailleurs l’une des craintes qui a poussé Rose Marie à agir : elle redoutait de devoir un jour organiser seule une aide permanente à domicile, une situation à la fois coûteuse et complexe à gérer sans accompagnement.
Cet article revient en détail sur son parcours, les montants engagés, les motivations qui l’ont guidée, et propose des clés de lecture utiles pour toute personne qui envisage, pour elle-même ou pour un proche, une transition similaire vers un habitat plus adapté au grand âge.