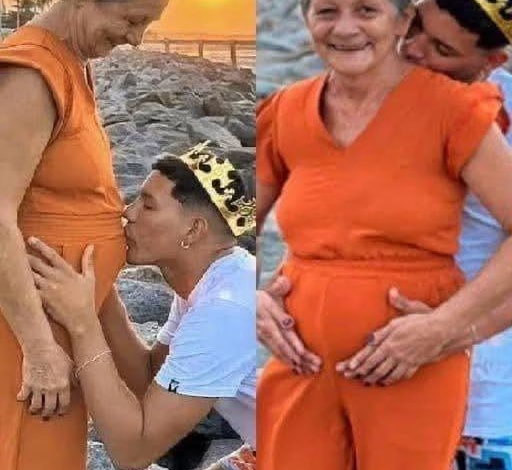
Adrián et Delia : 45 ans d’écart, un mariage de vingt ans et une histoire qui interroge notre rapport à l’amour, à la santé et à l’avenir
Une femme de 61 ans qui prétendait être enceinte d'un garçon de 21 ans est...Voir plus
Assurance-vie et clause bénéficiaire
L’assurance-vie est un outil fréquemment utilisé pour organiser la transmission. Elle permet de désigner librement un ou plusieurs bénéficiaires, avec une fiscalité spécifique selon les cas. Rédiger avec soin la clause bénéficiaire est un geste simple qui peut éviter bien des litiges familiaux.
Préparer sa succession
Mariage, testament, donation entre époux : plusieurs outils juridiques permettent de protéger le conjoint survivant. Le notaire reste l’interlocuteur indispensable pour adapter ces choix à la situation de chacun, en particulier lorsque des enfants ou des proches pourraient contester certaines décisions.
Investissement, immobilier et crédit : penser le projet de vie à deux
Épargne de précaution d’abord
Avant tout placement, la plupart des conseillers recommandent de constituer une épargne disponible, équivalente à plusieurs mois de dépenses. Les livrets réglementés répondent à ce besoin : peu rémunérateurs, mais sûrs et accessibles. Cette réserve est précieuse en cas d’imprévu médical ou de reste à charge.
Placer à moyen et long terme
Pour la part de l’épargne non utilisée à court terme, plusieurs solutions existent : assurance-vie, plan d’épargne en actions, épargne retraite comme le PER ou investissement immobilier. Chacune présente des avantages, des frais et des niveaux de risque différents. Aucun placement n’est sans risque, et diversifier reste une règle de prudence.
Projet immobilier et crédit
Acheter un logement, l’adapter à une mobilité réduite ou le mettre en location sont des projets fréquents. Un crédit immobilier dépend de l’âge de l’emprunteur, de ses revenus, de l’apport et de l’assurance emprunteur. Cette dernière, dont le coût pèse dans le budget, est souvent plus délicate à obtenir avec l’avancée en âge ou en présence de problèmes de santé. Comparer plusieurs offres de prêt et plusieurs contrats d’assurance de prêt est vivement conseillé.
L’art comme ciment du couple
Au-delà des défis pratiques, ce qui frappe dans l’histoire d’Adrián et Delia, c’est la place de la création. Adrián donne vie à ses poèmes à la voix lors des expositions de Delia. Elle, de son côté, laisse parler ses pinceaux pour illustrer les livres d’Adrián. Chacun nourrit l’œuvre de l’autre.
Cette collaboration quotidienne explique en partie la solidité de leur union. Partager un projet, un langage et une passion crée un lien qui résiste aux regards extérieurs et à l’usure du temps, bien plus sûrement que les apparences.
Ce que cette histoire nous apprend
L’histoire d’Adrián et Delia repose sur quelques constantes : une rencontre née de l’art, une patience d’un an avant de rendre la relation publique, une volonté tenue face aux critiques et une solidarité éprouvée par la maladie. Leur écart d’âge, qui a fait réagir leur entourage, n’a pas empêché le couple de se déclarer heureux, vingt ans après leur mariage.
Leur parcours rappelle aussi une évidence : l’amour s’accompagne de responsabilités concrètes. Choisir une mutuelle adaptée, réfléchir à sa retraite et à la protection de son conjoint, organiser son épargne et sa transmission, comparer les offres de crédit et d’assurance, voilà des démarches qui concernent chaque couple, quels que soient son âge et son histoire.
Pour toute décision engageante, vérifiez les informations auprès des sources officielles (Assurance maladie, caisses de retraite, administration fiscale) et faites-vous accompagner, si besoin, par un professionnel agréé : notaire, courtier, conseiller en gestion de patrimoine.