Flavie Flament à la tête de Télématin : retour sur son histoire avec Benjamin Castaldi, et ce qu’une séparation très médiatisée rappelle sur la protection de la famille
Benjamin Castaldi attaque Flavie Flament 😱 😵 👇Voir plus
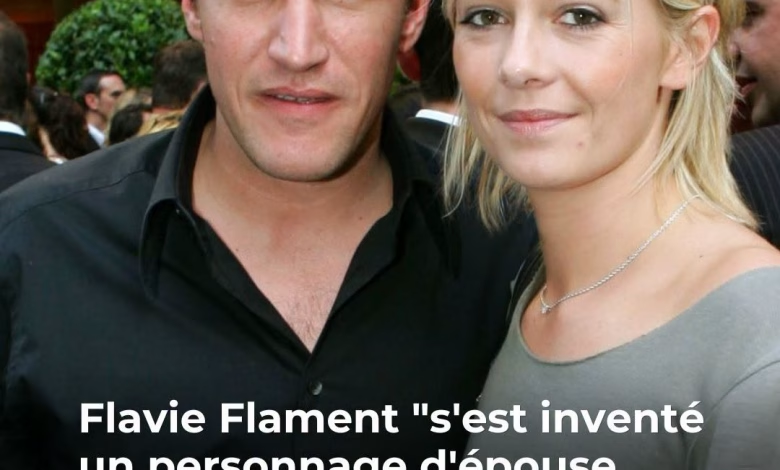
Pourquoi le couple s’est séparé en 2008
Une rupture annoncée par SMS
La relation n’a pas résisté aux épreuves. D’après les propos de Benjamin Castaldi, il avait été infidèle à Flavie Flament, ce qu’elle n’a pas pu lui pardonner. Elle a mis fin à leur histoire par un message écrit. En 2018, de nouveau sur le plateau de Touche pas à mon poste, l’ancien chroniqueur reconnaissait ne pas avoir été « le plus parfait des maris » et évoquait ce moment douloureux.
Le récit de Benjamin Castaldi
Il a expliqué qu’à l’époque, il animait la matinale de RTL2. Il partait tôt, rentrait après l’émission et faisait une courte sieste pour se reposer. En consultant son téléphone, il y avait découvert un SMS lui annonçant que tout était terminé. Il a qualifié ce message de très violent, d’autant plus qu’il venait de son épouse.
La séparation a eu lieu en 2008, quatre ans après la naissance d’Enzo. Une fin pénible pour chacun, mais qui n’a pas empêché les deux animateurs de poursuivre leur carrière.
Séparation : les démarches à anticiper pour protéger sa famille
Une rupture ne se résume pas à une question de sentiments. Elle entraîne aussi des conséquences administratives, juridiques et financières. Voici les principaux points à examiner, à titre d’information générale.
Mutuelle santé et couverture des proches
Beaucoup de couples partagent une même complémentaire santé. Quand l’un des deux était simplement ayant droit sur le contrat de l’autre, il doit en général souscrire sa propre mutuelle après la séparation. Il convient aussi de vérifier la couverture des enfants, qui peuvent rester rattachés à l’un ou l’autre des parents selon la situation.
Un changement de situation familiale permet souvent de réviser sa formule. C’est l’occasion de comparer les offres et de choisir une garantie adaptée à ses besoins réels : optique, dentaire, hospitalisation, etc. Un comparateur de mutuelles ou un courtier en assurance peut aider à y voir plus clair, en gardant à l’esprit que les tarifs et garanties varient selon l’âge, la région et le niveau de couverture.
Crédit immobilier et assurance emprunteur
Le logement est souvent le sujet le plus sensible. Lorsque deux personnes ont contracté un crédit immobilier ensemble, elles restent en principe solidaires auprès de la banque, même après la séparation. Plusieurs options existent : vendre le bien, le racheter à l’autre co-emprunteur par un rachat de soulte, ou renégocier le prêt.
L’assurance emprunteur mérite aussi un examen. Elle garantit le remboursement en cas de décès, d’invalidité ou d’incapacité. En France, la législation permet aujourd’hui de changer d’assurance de prêt en cours de contrat, ce qui peut réduire le coût total du crédit. Il est utile de comparer plusieurs devis et de vérifier l’équivalence des garanties avec le contrat initial.
Assurance vie, épargne et investissement
Une séparation invite à faire le point sur l’ensemble de son patrimoine : livrets, assurance vie, plan d’épargne retraite, placements en bourse, investissement locatif. Il faut notamment vérifier la clause bénéficiaire des contrats d’assurance vie. Si elle désigne « mon conjoint », ses effets après une séparation peuvent varier selon la situation juridique, par exemple entre divorce et simple séparation de fait. Mieux vaut la rédiger précisément pour éviter toute mauvaise surprise.
C’est également le moment de redéfinir ses objectifs d’investissement. Quand les revenus et les charges changent, l’horizon de placement et le niveau de risque acceptable évoluent aussi. Un conseiller en gestion de patrimoine ou un notaire peut apporter un regard professionnel sur ces arbitrages.
Retraite et droits futurs
On y pense peu sur le moment, mais une séparation peut avoir des effets à long terme sur la préparation de la retraite. Selon le régime matrimonial, la situation de chacun et l’existence ou non d’un divorce, certains droits, comme la pension de réversion, peuvent être concernés. Il est conseillé de demander un relevé de carrière, de simuler ses futurs revenus et d’envisager, si besoin, un complément d’épargne retraite.
Enfants, pension alimentaire et organisation du quotidien
Lorsque des enfants sont concernés, comme Enzo dans l’histoire de ce couple, la séparation implique de définir la résidence, la répartition des frais et, le cas échéant, une contribution financière. Ces points se règlent soit à l’amiable, soit avec l’aide d’un avocat ou d’un médiateur familial. Mettre les accords par écrit limite les malentendus.
Faire appel aux bons professionnels
Chaque situation est particulière. Pour avancer sereinement, on peut s’appuyer sur plusieurs interlocuteurs :
- un avocat ou un médiateur familial pour les questions juridiques et la garde des enfants ;
- un notaire pour le patrimoine immobilier et les successions ;
- un courtier en crédit pour renégocier ou restructurer un prêt ;
- un conseiller en gestion de patrimoine pour l’épargne, l’investissement et la retraite ;
- un courtier en assurance pour adapter la mutuelle et les autres contrats.
Avant de signer un nouveau contrat, comparez plusieurs offres et lisez attentivement les conditions. Si vous avez un doute, demandez un avis professionnel.
Ce qu’il faut retenir
Le parcours de Flavie Flament et de Benjamin Castaldi illustre une réalité que beaucoup connaissent : une histoire qui démarre par un coup de foudre peut se terminer dans la douleur. Aujourd’hui, Flavie Flament amorce un nouveau chapitre professionnel à la tête de Télématin, tandis que ses années de télévision avec Benjamin Castaldi font désormais partie de l’histoire du PAF.
Pour le lecteur, le sujet invite aussi à un réflexe de prévoyance. Faire le point sur sa mutuelle, son assurance emprunteur, son crédit immobilier, son épargne et sa retraite permet de mieux traverser les périodes de changement. Anticiper ces démarches, c’est se protéger et protéger ses proches.