Pension de retraite de 1 240 € : le témoignage d’une ancienne factrice et ce qu’il révèle sur le niveau de vie des retraités
Toute une vie à travailler… pour 1 240 € de retraite 😳
Un montant représentatif d’une génération
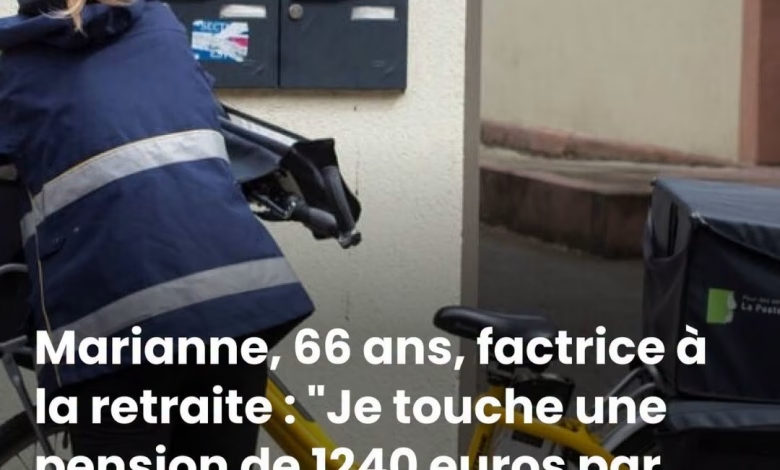
Le texte d’origine le souligne : cette pension est représentative d’une génération de travailleurs ayant connu des carrières longues, mais dont les revenus à la retraite restent relativement limités. Marianne n’est pas un cas isolé. Son témoignage rappelle qu’avoir cotisé longtemps ne suffit pas toujours à garantir une aisance financière à la retraite.
Bien préparer sa retraite : les leviers à connaître
Marianne ne regrette rien de sa carrière, et c’est une leçon en soi : le sentiment d’avoir bien travaillé ne dépend pas du montant de la pension. Il n’en reste pas moins que l’anticipation financière offre une vraie marge de sécurité. Voici les pistes que les futurs retraités gagnent à examiner, idéalement plusieurs années avant le départ.
Simuler sa pension et vérifier son relevé de carrière
Première étape : obtenir une estimation de sa future pension et contrôler que toutes les périodes travaillées figurent bien au dossier. Les services officiels de l’assurance retraite proposent des outils de simulation. Ils permettent de visualiser l’écart entre revenus d’activité et pension, et donc de mesurer l’effort d’épargne éventuellement nécessaire.
Constituer un complément de retraite
Plusieurs solutions existent pour compléter une pension, chacune avec ses avantages et ses contraintes :
- L’assurance-vie : un placement flexible, souvent utilisé pour constituer un capital ou générer des revenus complémentaires, avec une fiscalité spécifique à étudier.
- Le plan d’épargne retraite (PER) : conçu pour préparer la retraite, il peut offrir un avantage fiscal à l’entrée selon les situations, mais ses conditions de sortie doivent être bien comprises.
- L’investissement immobilier : l’immobilier locatif peut procurer un revenu régulier, au prix d’une gestion, d’un financement parfois par crédit et de risques à mesurer.
Aucune de ces options n’est adaptée à tous les profils. Le bon choix dépend de l’âge, de la capacité d’épargne, de la tolérance au risque et de la situation familiale. Un échange avec un conseiller en gestion de patrimoine ou un comparatif sérieux permet d’éviter les erreurs coûteuses.
Soigner sa couverture santé
La question de la mutuelle mérite une attention particulière au moment de la retraite. Les besoins en santé évoluent avec l’âge, et le coût d’une bonne complémentaire peut représenter une part non négligeable d’une pension modeste. Comparer les garanties (optique, dentaire, hospitalisation) et les tarifs, plutôt que de conserver un contrat par habitude, peut faire une vraie différence.
Examiner son endettement et son logement
Un prêt immobilier encore en cours, un crédit à la consommation ou des charges de logement élevées pèsent d’autant plus lourd que les revenus baissent. Faire le point sur son endettement avant de partir, voire envisager un rachat ou une renégociation, peut sécuriser le budget des années à venir.
Réforme des retraites : un contexte qui nourrit l’inquiétude
Marianne a eu la chance, selon ses propres mots, de partir avant l’entrée en vigueur de la réforme de 2023. Elle s’inquiète pour les générations suivantes, qui devront travailler plus longtemps, parfois dans des conditions plus précaires. Elle rappelle qu’à son époque, la sécurité de l’emploi était acquise, alors qu’aujourd’hui la plupart des gens sont salariés du secteur privé, avec des conditions de travail qui ne sont plus les mêmes.
À ses yeux, ces changements pourraient empêcher les jeunes actifs de se projeter sur le long terme. Cette remarque dépasse son cas personnel : elle invite chacun à ne pas attendre les dernières années de carrière pour s’informer sur ses droits et construire son épargne. Plus on commence tôt, plus les efforts demandés sont modestes et lissés dans le temps.
Ce que le témoignage de Marianne nous apprend
Le récit de cette ancienne factrice tient en quelques enseignements :
- Une carrière longue n’équivaut pas toujours à une pension confortable. Le montant dépend de nombreux paramètres, dont les interruptions de parcours.
- La baisse de revenus à la retraite est normale, mais elle se prépare. Estimer son taux de remplacement permet d’anticiper l’écart.
- L’épargne complémentaire est un outil de sécurité. Assurance-vie, PER ou immobilier : l’important est de choisir en connaissance de cause.
- La santé et les assurances pèsent sur le budget. Comparer et renégocier régulièrement ses contrats est un réflexe utile.
- Le sentiment d’avoir bien vécu son parcours reste précieux. Marianne n’a aucun regret et souhaite profiter pleinement de son temps libre.
Conclusion : reconnaître le parcours, préparer l’avenir
Avec ses 1 240 euros nets par mois après plus de quarante ans de service, Marianne incarne un paradoxe que connaissent de nombreux retraités : le sentiment du devoir accompli, mêlé à celui d’une reconnaissance financière en deçà des attentes. Son histoire n’invite ni à la plainte ni au fatalisme, mais à la lucidité. Comprendre comment se calcule une pension de retraite, anticiper la baisse de revenus, comparer sa mutuelle et ses assurances, et envisager un complément de retraite adapté sont autant de démarches accessibles à tous.
Qu’on soit à quelques années du départ ou encore loin de la retraite, la meilleure décision reste de s’informer tôt. Le parcours de Marianne, fait de tournées à vélo, de contacts humains et de fidélité à son métier, rappelle que la valeur d’une carrière ne se mesure pas uniquement en euros, mais que bien préparer la suite permet d’aborder cette nouvelle étape plus sereinement.