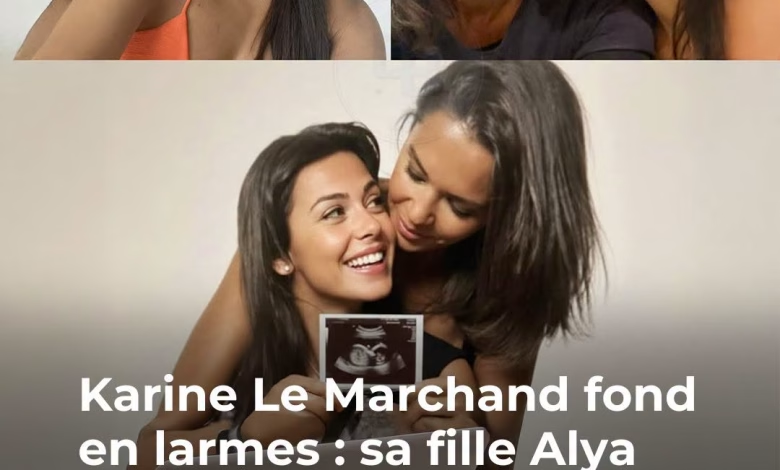
Premiers impôts à 22 ans : l’anecdote d’Alya Le Marchand, fille de Karine, qui rappelle les bases de la fiscalité des jeunes adultes
Karine Le Marchand : l’annonce inattendue sur sa fille Alya fait sensation 😱 😵 👇Voir plus
Au-delà de l’impôt : protéger sa santé et son avenir
Mutuelle santé et assurance : des choix à ne pas négliger
Quand on devient autonome, la question de la couverture santé se pose rapidement. Selon la situation, on peut bénéficier d’une complémentaire santé via son employeur ou devoir en souscrire une à titre individuel. Comparer les garanties (optique, dentaire, hospitalisation), les niveaux de remboursement, les délais de carence et les tarifs est essentiel. À cela s’ajoutent les autres assurances du quotidien : assurance habitation, assurance auto, responsabilité civile. Un comparateur peut aider, à condition de bien lire les conditions.
Penser à la retraite, même très tôt
La retraite paraît lointaine à 22 ans, et pourtant les premières années de cotisation comptent. Consulter son relevé de carrière, comprendre le fonctionnement des régimes obligatoires et s’informer sur les dispositifs d’épargne retraite permettent de prendre de l’avance. Plus on s’y intéresse tôt, plus on a de marge pour construire sa stratégie, même avec de petits montants.
Crédit et immobilier : préparer un projet d’achat
Pour qui rêve de devenir propriétaire, les premières années de vie active servent à bâtir un dossier solide : stabilité des revenus, gestion saine du compte bancaire, capacité d’apport. Les banques examinent le taux d’endettement et le reste à vivre avant d’accorder un crédit immobilier. Anticiper la durée du prêt, comparer les offres, s’informer sur l’assurance emprunteur : autant d’étapes à préparer bien avant la signature. Le courtier en crédit peut être un interlocuteur utile pour comparer les propositions.
Un parallèle avec l’actualité de Karine Le Marchand : une reconnaissance publique
Une médaille remise au ministère de la Culture
L’actualité de l’animatrice ne se résume pas à cette anecdote familiale. Le 22 septembre 2025, Karine Le Marchand a reçu la médaille de Chevalier des Arts et des Lettres des mains de Rachida Dati, au ministère de la Culture, à Paris. Cette distinction honore les personnes qui ont contribué de façon remarquable au rayonnement de la culture, des arts ou de la littérature, en France comme à l’international.
Une cérémonie entourée de proches
Pour l’occasion, l’animatrice avait invité sa famille et ses amis, dont sa fille Alya. Sur Instagram, elle avait publié des photos de sa journée, notamment dans la voiture aux côtés de la jeune femme, visiblement rayonnante. Une manière de rappeler que, même éloignée des caméras, Alya reste très présente dans la vie de sa mère.
Les mots de la ministre
Avant de remettre la décoration, la ministre de la Culture démissionnaire a prononcé un discours élogieux. Elle a salué en Karine Le Marchand le symbole d’une télévision qui rassemble plutôt qu’elle ne divise, une télévision respectueuse et valorisante. Elle a également souligné sa ténacité, estimant que rien ne lui avait été offert et que tout avait été conquis par le travail, le courage, la volonté et l’intelligence.
Ce qu’il faut retenir
Entre une médaille prestigieuse et un prélèvement inattendu, ces deux événements racontent deux facettes d’une même histoire familiale : celle d’une mère reconnue publiquement pour son parcours, et celle d’une jeune femme qui découvre, comme tant d’autres, les réalités de la vie d’adulte. L’anecdote, racontée avec légèreté, a le mérite de rappeler une vérité simple : la fiscalité s’apprend, et mieux vaut s’y préparer.
Pour les jeunes qui se reconnaissent dans cette scène, voici quelques pistes :
- Se renseigner sur sa situation fiscale (rattachement ou non au foyer parental, déclaration, échéances).
- Suivre ses comptes pour comprendre chaque prélèvement.
- Se constituer une épargne de précaution avant d’envisager d’autres placements.
- Comparer mutuelle, assurances et offres bancaires pour adapter ses protections à sa situation.
- Penser tôt à ses projets (retraite, immobilier, crédit) pour les construire sereinement.
Chaque situation étant unique, ces repères ne constituent pas un conseil personnalisé. Pour toute décision engageante, mieux vaut se tourner vers l’administration fiscale, un conseiller bancaire ou un professionnel indépendant. Et si un prélèvement vous surprend, gardez en tête qu’il vous arrive probablement ce qui est arrivé à beaucoup d’autres avant vous, avec, pourquoi pas, un peu d’humour en prime.