Retraite : après 40 ans comme factrice, Marianne juge sa pension de 1 240 € insuffisante
Toute une vie à travailler… pour 1 240 € de retraite 😳
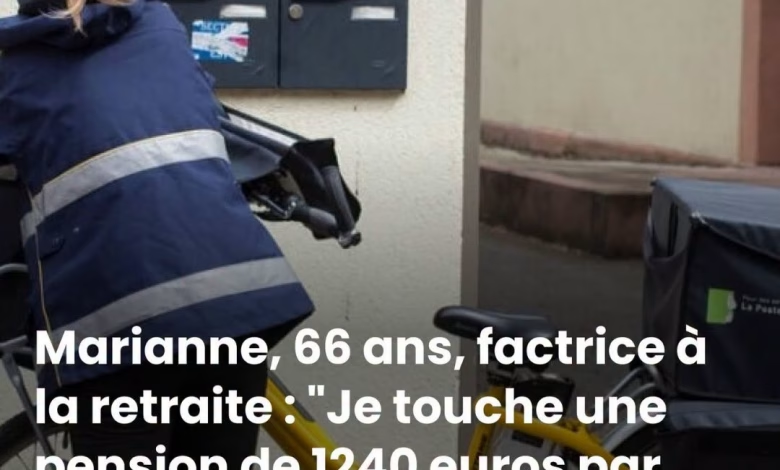
Une carrière de factrice marquée par de profondes transformations
Du service public à un fonctionnement proche de celui du privé
Au fil des années, le statut de La Poste a évolué, et avec lui les conditions de travail du personnel. Marianne a vu l’entreprise adopter peu à peu des méthodes de gestion plus proches de celles du secteur privé. Cette transformation, observée par de nombreux agents, a modifié le quotidien des facteurs et la relation à leur métier.
L’attachement au contact humain
Le goût du travail, Marianne l’a acquis très tôt, en aidant sur l’exploitation laitière de sa famille. Cette expérience lui a appris l’effort et l’autonomie, mais aussi le plaisir des échanges. Plus tard, c’est ce qu’elle a le plus apprécié dans son métier : « Ce que j’aimais le plus, c’était le contact avec les gens. Ils me connaissaient bien car je faisais toujours les mêmes tournées », se souvient-elle.
Pour les habitants des villages bretons, la factrice était un visage familier, parfois la seule personne croisée dans la journée. Ce lien social, difficile à chiffrer, constitue pourtant une part essentielle de la valeur de ce métier.
Maternités et interruptions de carrière : un effet sur la pension
Marianne est fière d’avoir élevé trois enfants. Mais ces maternités ont entraîné plusieurs pauses dans son parcours professionnel, avec des conséquences sur le calcul de sa retraite. Elle n’est pas un cas isolé : les interruptions liées à l’arrivée d’un enfant pèsent encore sur le niveau de pension, notamment chez les femmes.
Concrètement, une période non travaillée peut réduire le nombre de trimestres cotisés ou diminuer la moyenne des revenus pris en compte. Certains dispositifs, comme les majorations de durée d’assurance pour enfants, atténuent cet effet, sans toujours le compenser entièrement.
Comprendre pourquoi la retraite est inférieure au dernier salaire
Le taux de remplacement, une notion clé
Avec un dernier salaire d’environ 1 610 euros nets, Marianne a vu ses revenus baisser en passant à la retraite. Cet écart s’explique par le taux de remplacement, c’est-à-dire le rapport entre la pension perçue et le revenu d’activité. Il est rarement de 100 %, et varie selon le régime, la carrière et les primes éventuellement perçues.
Chez les fonctionnaires, le calcul repose en principe sur le traitement indiciaire des six derniers mois, hors primes. Or, dans certains métiers, une part de la rémunération provient de primes qui ne sont pas intégrées dans la base de calcul, ce qui peut accentuer la différence.
Les avantages qui subsistent après le départ
Marianne conserve néanmoins quelques avantages liés à son ancien statut, notamment des services bancaires facilités et de meilleures conditions auprès de La Poste. Ces atouts n’effacent pas la baisse de revenus, mais ils contribuent à alléger certaines dépenses courantes.
Réformes des retraites : une génération qui a eu de la chance, selon Marianne
Un départ avant la réforme de 2023
Marianne sait qu’elle a bénéficié d’un contexte plus favorable. Partie avant l’entrée en vigueur de la réforme de 2023, elle n’a pas été concernée par le relèvement progressif de l’âge légal de départ. Cette réforme demande aux générations suivantes de travailler plus longtemps pour obtenir une retraite à taux plein.
Une inquiétude pour les jeunes actifs
Elle se dit préoccupée pour ceux qui entrent aujourd’hui sur le marché du travail. « Nous avions la sécurité de l’emploi. Aujourd’hui, la plupart des gens sont salariés du secteur privé et leurs conditions de travail ne sont plus les mêmes », observe-t-elle. À ses yeux, l’allongement des carrières, combiné à une plus grande précarité, pourrait compliquer les projets à long terme des jeunes générations.