Retraite en camping-car : comment ce couple d’Espagnols vit avec 2 000 euros par mois grâce à leur pension
Ce couple de retraités a fait un choix radical 😳
Quand la retraite rime avec liberté financière et vie nomade
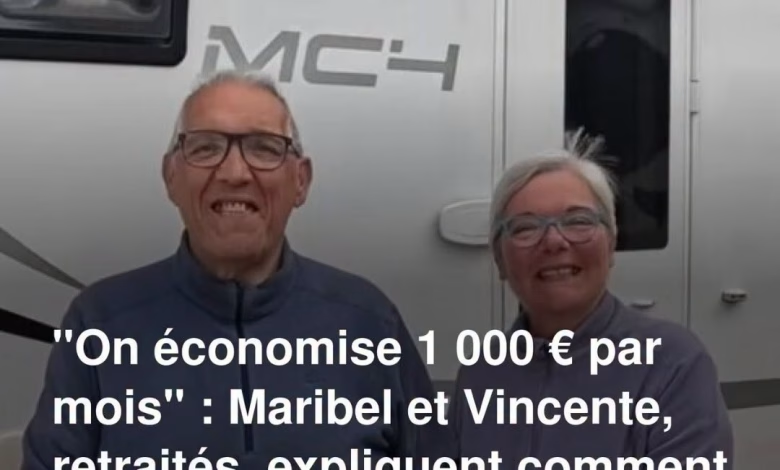
À l’heure où le coût du logement explose partout en Europe et où de plus en plus de retraités s’inquiètent de la pérennité de leur pouvoir d’achat, l’histoire de Maribel et Vicente résonne comme une bouffée d’air frais. Ce couple espagnol, aujourd’hui à la retraite, a fait le choix radical de vendre son appartement à Majorque pour s’installer dans un camping-car de dix mètres carrés. Résultat : un budget mensuel maîtrisé autour de 2 000 euros, financé intégralement par leurs deux pensions de retraite, sans crédit immobilier, sans assurance habitation coûteuse et sans les charges fixes qui pèsent habituellement sur le budget des seniors.
Cette trajectoire de vie interroge directement des sujets qui préoccupent des millions de Français et d’Européens approchant de l’âge de la retraite : comment optimiser sa pension de retraite, comment réduire ses dépenses de logement, faut-il souscrire une mutuelle santé adaptée à un mode de vie itinérant, et surtout, comment préparer financièrement cette nouvelle étape de vie sans mettre en péril son épargne ou son investissement immobilier accumulé au fil des décennies.
La question de la préparation à la retraite reste centrale pour toute personne active. Entre le calcul des trimestres, l’optimisation du plan d’épargne retraite (PER), la diversification de son investissement locatif ou boursier, et la nécessité de disposer d’une assurance santé solide une fois les revenus du travail arrêtés, les choix financiers effectués dans la dernière décennie de vie active déterminent souvent la qualité de vie post-carrière. Beaucoup de futurs retraités s’interrogent également sur le meilleur taux de crédit immobilier avant de liquider un bien, ou sur l’intérêt de conserver une assurance vie comme complément de revenu.
Dans le cas de Maribel et Vicente, la décision n’a pas été prise à la légère. Vivre à Majorque, l’une des régions les plus onéreuses d’Espagne en matière de marché immobilier, représentait une charge mensuelle de plus en plus difficile à assumer une fois les enfants partis du foyer familial. Loyer ou mensualités de prêt, factures d’électricité, d’eau, de gaz, assurance habitation, entretien du véhicule personnel : la somme de ces postes de dépense grignotait une part importante de leurs deux pensions de retraite, pourtant qualifiées par eux-mêmes de « tout à fait normales ».
Ce constat n’est pas isolé. De nombreux retraités en France et en Europe partagent cette même problématique : comment continuer à vivre confortablement lorsque le coût de la vie augmente plus vite que la revalorisation des pensions ? Face à cette réalité économique, certains optent pour une mutuelle senior moins coûteuse mais bien couverte, d’autres réduisent leur surface habitable, et une minorité de plus en plus visible choisit, comme ce couple espagnol, de transformer radicalement son mode de vie pour retrouver une liberté financière durable.
L’exemple de Maribel et Vicente illustre parfaitement comment une stratégie patrimoniale bien pensée — vente d’un bien immobilier, absence de dette, gestion rigoureuse du budget — permet de vivre sereinement sa retraite sans dépendre d’un crédit à la consommation ou d’un investissement risqué. Leur histoire, largement relayée sur les réseaux sociaux et les chaînes spécialisées dans le nomadisme, met en lumière une alternative concrète à la retraite traditionnelle, à contre-courant des schémas classiques liés à la propriété immobilière et à la sédentarité.