Salaire de Zidane en équipe de France : 300 000 € fixes par mois, mais une rémunération repensée
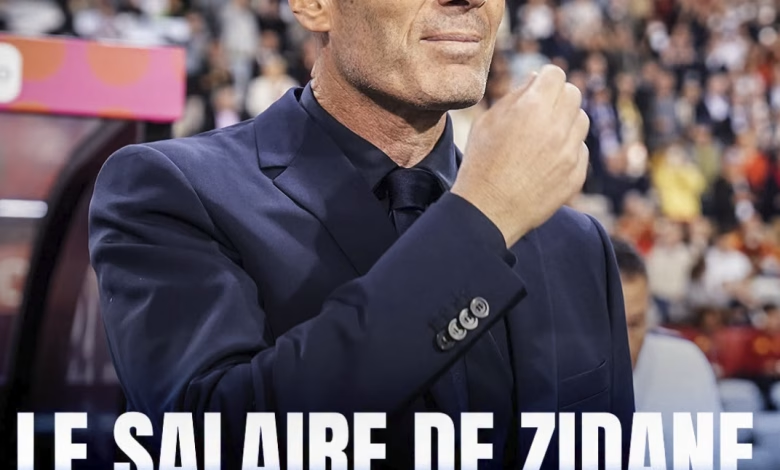
💰 Voilà combien touche Zidane à la tête de l'équipe de France.
L’abandon de la prime de droit à l’image
Didier Deschamps recevait, en plus de son salaire fixe, des primes de droit à l’image à chaque rencontre des Bleus. Ces sommes correspondent aux opérations commerciales menées avec les nombreux partenaires de l’équipe de France. D’après L’Équipe, elles représentent environ 22 000 euros par match et par joueur. Le sélectionneur touche le double, soit autour de 44 000 euros par rencontre.
Zinédine Zidane a choisi de renoncer à cette prime. Cette décision a une contrepartie pratique : il n’a pas d’obligations envers les sponsors de la sélection. Il est de son côté associé à de nombreuses marques, dont Adidas, alors que l’équipementier des Bleus est Nike. Renoncer au droit à l’image lui évite donc d’éventuels conflits d’intérêts commerciaux et préserve sa liberté de partenariat.
Des bonus renforcés pour les grandes compétitions
Pour compenser cette absence de prime par match, Zidane et la FFF se sont accordés sur des bonus plus importants lors des grandes compétitions, c’est-à-dire les Euros et les Coupes du monde. Les gains du sélectionneur pourraient ainsi augmenter fortement en cas de bons résultats. Le montant exact de ces bonus n’a pas été communiqué, et nous ne l’avançons donc pas.
Fixe ou variable : le même arbitrage dans la vie financière de chacun
Sans prétendre décrire la situation personnelle de quiconque, le schéma retenu ici éclaire un dilemme universel. Voici comment il se traduit pour un particulier.
Sécuriser la base avant de viser le variable
Un salaire fixe, c’est la colonne vertébrale du budget. Il couvre les dépenses incompressibles : logement, énergie, alimentation, mutuelle santé, assurances, remboursement éventuel d’un crédit. La première étape de toute stratégie financière consiste à s’assurer que cette base est couverte, avant de compter sur des revenus incertains.
Constituer une épargne de précaution
Quand une partie des revenus dépend de résultats, une épargne de sécurité devient indispensable. On recommande généralement de disposer de plusieurs mois de dépenses sur des supports disponibles, comme le livret A ou le LDDS. Elle permet de traverser une période creuse sans remettre en cause ses projets, y compris un investissement immobilier ou la préparation de la retraite.
Répartir les placements selon l’horizon de temps
Les bonus, lorsqu’ils arrivent, peuvent alimenter différents projets :
- À court terme : renforcer l’épargne de précaution ou rembourser une dette coûteuse.
- À moyen terme : constituer un apport pour un achat immobilier ou financer un projet familial.
- À long terme : investir sur une assurance-vie, un plan d’épargne retraite (PER) ou un plan d’épargne en actions (PEA), selon son profil de risque.
Chaque support a sa fiscalité et ses conditions de retrait. Un conseiller en gestion de patrimoine peut aider à choisir la combinaison adaptée.
Revenus variables et crédit immobilier : ce que regardent les banques
Pour les indépendants, les cadres à forte part variable ou les professionnels dont la rémunération dépend de la performance, le financement d’un bien immobilier demande souvent plus de préparation.
Comment les établissements prêteurs analysent les revenus
Les banques examinent en général la stabilité des ressources, leur ancienneté et leur régularité. Un revenu variable est souvent pris en compte sur une moyenne de plusieurs années, parfois avec une décote. Il est donc utile de présenter des justificatifs clairs et de démontrer une capacité de remboursement durable. Faire jouer la concurrence, éventuellement via un courtier en crédit immobilier, permet de comparer les taux, les frais de dossier et les conditions d’assurance emprunteur.
L’assurance emprunteur, un poste à ne pas négliger
L’assurance de prêt représente une part notable du coût total d’un crédit. La réglementation française permet aujourd’hui de changer d’assurance emprunteur en cours de prêt, à garanties équivalentes. Comparer les offres peut faire baisser le coût global, à condition de vérifier les garanties (décès, invalidité, incapacité) et les exclusions.
Protection santé, prévoyance et retraite : les piliers d’une situation solide
Une bonne structure de revenus ne se limite pas à gagner et à placer. Elle suppose aussi de se protéger.
Choisir une mutuelle adaptée à ses besoins
La complémentaire santé complète les remboursements de l’Assurance maladie. Selon l’âge, la situation familiale et les besoins (optique, dentaire, hospitalisation), les niveaux de garantie varient beaucoup. Comparer les contrats, regarder les plafonds de remboursement et les délais de carence évite les mauvaises surprises. Les salariés du secteur privé bénéficient en principe d’une mutuelle d’entreprise, tandis que les indépendants et les retraités doivent souvent choisir leur contrat eux-mêmes.
Anticiper la retraite
Plus on s’y prend tôt, plus les solutions sont nombreuses. Le système par répartition ne remplace pas toujours le niveau de revenu en activité. Des dispositifs complémentaires, comme le plan d’épargne retraite, permettent de constituer un capital ou une rente, avec des avantages fiscaux possibles à l’entrée. Une simulation de ses droits sur le site officiel de l’Assurance retraite est un bon point de départ.
La prévoyance, souvent oubliée
Une garantie couvrant l’incapacité, l’invalidité ou le décès protège le niveau de vie du foyer. Elle est particulièrement importante quand une partie des revenus dépend de l’activité personnelle, car un arrêt de travail peut alors avoir un effet direct sur les ressources.
Retour sur le terrain : un début réussi pour Zidane
Cette réflexion financière ne doit pas faire oublier le sportif. Zinédine Zidane a souvent évoqué un « rêve », et diriger les Bleus est selon ses mots la seule chose qu’il voulait faire. Nommé quelques jours après la quatrième place de la France à la Coupe du monde 2026, il réussit pour l’instant ses débuts : deux victoires en deux matchs, en Turquie vendredi (0-1), puis en Belgique lundi (0-1).
Le calendrier en Ligue des nations
Après avoir joué à l’extérieur lors des deux premières journées, les Bleus disputent leurs deux derniers matchs de cette longue trêve internationale à domicile, au Stade de France. Ils affrontent l’Italie vendredi à 20h45, puis à nouveau la Belgique lundi à la même heure. L’enjeu est de prolonger cette bonne dynamique dans la compétition.
Ce qu’il faut retenir
- Zinédine Zidane perçoit un salaire fixe de 300 000 euros par mois, comme Didier Deschamps avant lui.
- Il a renoncé à la prime de droit à l’image, d’environ 44 000 euros par match pour le sélectionneur, selon L’Équipe.
- En contrepartie, il n’a pas d’obligations envers les sponsors des Bleus et reste libre de ses partenariats, notamment avec Adidas.
- Il a négocié des bonus plus élevés pour les Euros et les Coupes du monde, dont le montant n’est pas connu.
- Ce choix illustre un arbitrage que chacun peut transposer à sa situation : équilibrer sécurité et potentiel de gain, en protégeant sa base grâce à l’épargne, à l’assurance et à la prévoyance.
En définitive, que l’on soit sélectionneur national ou salarié, la bonne question n’est pas seulement « combien je gagne ? » mais « comment mes revenus sont-ils construits, et que puis-je en faire ? ». Pour les décisions engageantes, qu’il s’agisse d’un crédit, d’un investissement, d’un contrat de mutuelle ou d’un plan retraite, l’accompagnement d’un professionnel agréé reste la meilleure façon d’adapter ces principes à sa situation personnelle.