Santé mentale familiale et prévoyance financière : comment prévenir les crises et protéger ses proches
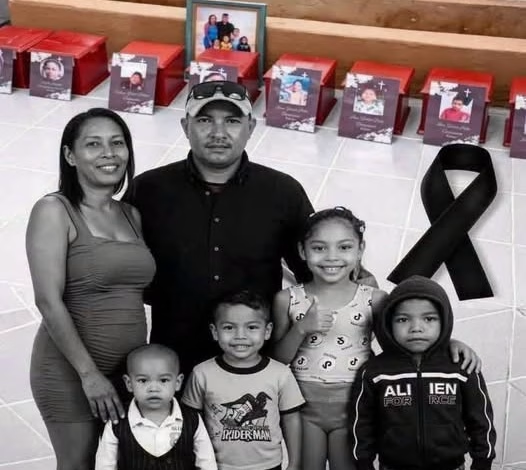
🔴Ils sont tous partis ensemble pour l’éternité, dans une seule et même étreinte… Voir plus👇
Contrairement à une idée reçue, poser directement la question « penses-tu au suicide ? » ne « donne pas l’idée » à la personne concernée. Au contraire, cette question, posée avec bienveillance, permet souvent de libérer la parole et d’ouvrir un dialogue salvateur. Les lignes d’écoute telles que le 3114 (numéro national de prévention du suicide, gratuit et disponible 24h/24 en France) sont conçues précisément pour accompagner les proches dans cette démarche.
Construire une prévoyance familiale solide : les leviers concrets
1. L’assurance décès et invalidité
Souscrire une assurance décès permet de garantir un capital ou une rente aux proches en cas de disparition prématurée, évitant ainsi que la famille ne bascule dans la précarité financière au moment où elle est déjà fragilisée émotionnellement. Ces contrats sont particulièrement recommandés pour les foyers avec enfants, les couples ayant contracté un crédit immobilier, ou les indépendants dont les revenus s’arrêteraient net en cas d’incapacité de travail.
2. L’assurance emprunteur adaptée
Lors de la souscription d’un prêt immobilier, l’assurance emprunteur constitue une protection essentielle. Elle prend en charge tout ou partie des mensualités en cas de décès, d’invalidité ou parfois de perte d’emploi. Trop de ménages sous-estiment l’importance de bien choisir cette garantie, alors qu’elle peut littéralement éviter une expulsion ou une saisie en cas de coup dur.
3. L’épargne de précaution
Les conseillers financiers recommandent généralement de constituer une épargne de précaution équivalente à trois à six mois de charges courantes. Ce matelas de sécurité, placé sur un livret disponible sans délai (livret A, LDDS), permet d’absorber un imprévu — perte d’emploi, dépense de santé non couverte — sans avoir recours à un crédit à la consommation dans l’urgence, souvent synonyme de taux d’intérêt élevés et de stress supplémentaire.
4. La préparation de la retraite
L’anxiété liée à l’avenir financier touche aussi les seniors, notamment autour de la question de la retraite. Un investissement régulier via un plan d’épargne retraite (PER) ou une assurance-vie permet de sécuriser ses revenus futurs et de réduire l’incertitude qui pèse sur de nombreux foyers approchant de la fin de leur vie active. Cette anticipation contribue directement à une meilleure sérénité psychologique à l’approche de la retraite.
Renforcer la cohésion familiale pour prévenir les crises
Au-delà des aspects financiers, la prévention des drames familiaux passe par un travail quotidien sur la communication et les liens affectifs. Plusieurs pratiques, simples mais efficaces, sont recommandées par les thérapeutes familiaux :
Instaurer des temps d’échange réguliers. Un moment hebdomadaire consacré à faire le point, sans écrans ni distractions, permet de désamorcer les tensions avant qu’elles ne s’accumulent.
Encourager la parole sur les émotions. Beaucoup de foyers manquent de vocabulaire ou d’espace pour exprimer le stress, la colère ou la tristesse. Créer un climat où ces émotions peuvent être nommées sans jugement est un facteur de protection majeur.
Impliquer un tiers en cas de conflit récurrent. Médiation familiale, thérapie de couple ou accompagnement par un psychologue peuvent désamorcer des différends avant qu’ils ne dégénèrent, notamment lorsque les désaccords portent sur des questions financières, fréquemment citées parmi les principales sources de tension au sein des couples.
Anticiper les sujets sensibles. Aborder ouvertement les questions d’argent, d’héritage ou de gestion du budget familial, plutôt que de les éviter, réduit le risque de ressentiments accumulés sur le long terme.
Les ressources d’aide à connaître
Plusieurs dispositifs existent en France pour accompagner les personnes en détresse ou leur entourage :
- Le 3114, numéro national de prévention du suicide, gratuit, confidentiel et accessible 24h/24 et 7j/7.
- Le 3919, dédié aux violences conjugales et familiales.
- Les cellules d’écoute psychologique proposées par de nombreuses mutuelles et complémentaires santé, souvent accessibles par téléconsultation.
- Les services de médiation familiale, disponibles via les caisses d’allocations familiales (CAF) ou des associations locales.
- Les conseillers en gestion budgétaire, notamment via les points conseil budget (PCB), pour les foyers en difficulté financière.
Conclusion : une approche globale pour protéger les familles
La prévention des crises familiales graves ne repose pas sur un seul levier, mais sur une combinaison de facteurs : vigilance face aux signaux de détresse psychologique, dialogue régulier au sein du foyer, et sécurisation financière à travers une prévoyance adaptée — assurance décès, mutuelle incluant un accompagnement psychologique, épargne de précaution et préparation de la retraite. Ces démarches, souvent perçues comme distinctes, gagnent à être pensées ensemble, tant elles se renforcent mutuellement.
Investir du temps dans la communication familiale et dans une stratégie de prévoyance solide n’élimine pas tous les risques, mais constitue un filet de sécurité déterminant pour traverser les épreuves de la vie sans que celles-ci ne se transforment en drames. Parler ouvertement de ses difficultés, qu’elles soient émotionnelles ou financières, reste le premier pas vers une famille plus résiliente.
Ce sujet est sensible. Si vous ou un proche traversez une période difficile, le 3114 (numéro national de prévention du suicide) est gratuit, confidentiel et disponible 24h/24 en France.


