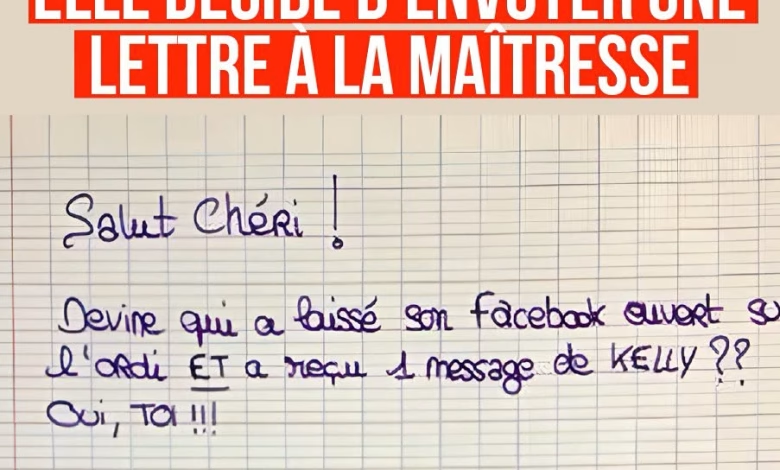
Trompée après douze ans de vie commune, Mélanie écrit à la maîtresse de son mari : une lettre cinglante et les vraies questions qu’elle soulève
Trompée par son mari, elle écrit à sa maîtresse une lettre qui réserve une surprise de taille 😱 😵 👇Voir plus
Pension alimentaire et prestation compensatoire
Lorsqu’il y a des enfants, les parents doivent contribuer à leur entretien et à leur éducation en fonction de leurs ressources et des besoins de l’enfant. Cette contribution, souvent appelée pension alimentaire, peut être fixée par accord homologué ou par le juge. Le ministère de la Justice met à disposition un barème indicatif, et l’ARIPA (agence de recouvrement des impayés de pensions alimentaires) peut intervenir en cas d’impayés.
La prestation compensatoire, elle, vise à compenser la disparité de niveau de vie que la rupture crée entre les époux. Elle prend le plus souvent la forme d’un capital. Son montant dépend notamment de la durée du mariage, de l’âge et de la santé des conjoints, de leurs qualifications et de leurs droits à la retraite. Elle peut être refusée, y compris à l’époux qui a subi l’infidélité, lorsque l’équité le commande.
Logement et crédit immobilier
Le logement est souvent le premier poste de dépense, et le plus délicat à régler. Si le couple a acheté avec un prêt immobilier, les deux co-emprunteurs restent en principe tenus solidairement envers la banque après le divorce, quoi qu’en dise la convention entre eux. Pour qu’un seul époux conserve le bien, plusieurs solutions existent : rachat de la part de l’autre avec versement d’une soulte, renégociation ou rachat de crédit, ou encore vente du bien et répartition du produit. Chaque option suppose l’accord de la banque et se prépare avec un notaire, qui calcule les droits de chacun.
N’oubliez pas l’assurance emprunteur et l’assurance habitation, dont les bénéficiaires et les assurés doivent être mis à jour après la séparation.
Mutuelle santé et autres assurances
Beaucoup de conjoints sont couverts comme ayants droit sur la complémentaire santé de l’autre, souvent via l’entreprise. Après un divorce, cette couverture peut cesser. Il faut alors souscrire une mutuelle individuelle, en comparant les garanties (hospitalisation, optique, dentaire) et les tarifs. Renseignez-vous auprès de votre organisme sur les conditions précises et sur les délais.
Passez en revue aussi l’assurance auto, la prévoyance et les contrats d’assurance dont l’ex-conjoint est le conducteur secondaire ou le bénéficiaire.
Assurance vie, épargne et retraite
La séparation est le moment de relire sa clause bénéficiaire d’assurance vie : si elle désigne « mon conjoint », il convient de vérifier ce qu’elle devient après le divorce et de la modifier si nécessaire. Les comptes joints, les livrets et l’épargne commune doivent être répartis ou clôturés.
Côté retraite, un conjoint qui a réduit ou interrompu son activité pour élever les enfants peut voir ses droits en pâtir. Cela peut être pris en compte dans l’évaluation de la prestation compensatoire. Une ex-épouse ou un ex-époux peut, sous conditions, prétendre à une pension de réversion au décès de l’ancien conjoint. Un conseiller en gestion de patrimoine ou un conseiller retraite peut vous aider à y voir clair.
Protéger les enfants avant tout
Dans l’histoire de Mélanie, les enfants apparaissent en filigrane, notamment à travers les moments qui leur sont réservés. C’est un point central de toute séparation. Quelques repères utiles :
- Éviter de les placer au milieu du conflit et ne pas leur confier des messages destinés à l’autre parent.
- Rester cohérent sur les règles de vie, les horaires et l’organisation des gardes.
- Formaliser la résidence habituelle et le droit de visite dans une convention ou un jugement, afin d’éviter les malentendus.
- Se faire accompagner par un psychologue ou un médiateur si les tensions persistent.
Checklist pratique : les premiers réflexes après une infidélité qui mène à la rupture
- Consulter un avocat pour connaître vos droits et comparer les procédures.
- Rassembler les documents : avis d’imposition, relevés bancaires, contrats de prêt, assurances, bulletins de salaire.
- Faire le point sur le budget et anticiper la baisse ou la hausse de charges.
- Contacter votre banque au sujet du crédit immobilier et des comptes joints.
- Vérifier votre mutuelle et vos assurances pour éviter toute rupture de couverture.
- Relire vos contrats d’assurance vie et vos clauses bénéficiaires.
- Prendre soin de vous : famille, amis, soutien psychologique si nécessaire.
Conclusion : au-delà de la lettre, reconstruire
La lettre de Mélanie, cinglante, ironique et sans concession, illustre une manière d’affronter l’infidélité. Elle rappelle surtout que la rupture d’un couple ne se résume ni à un échange de mots ni à un moment de colère. Elle ouvre une période de réorganisation profonde, où les décisions juridiques, financières et familiales pèsent durablement sur l’avenir de chacun.
Extérioriser sa peine peut soulager, mais ce sont les démarches menées avec méthode (choix de la procédure, règlement du logement et du crédit, mise à jour de la mutuelle et des assurances, protection des enfants) qui permettent de se reconstruire sereinement. S’entourer de professionnels fiables et avancer étape par étape reste la meilleure façon de transformer une épreuve en nouveau départ.
Les informations juridiques et financières de cet article sont données à titre général et peuvent évoluer. Pour votre situation personnelle, rapprochez-vous d’un avocat, d’un notaire ou d’un conseiller financier.