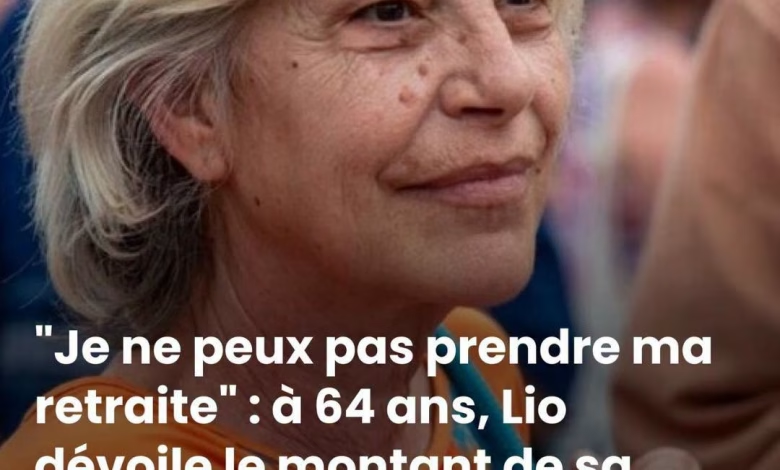
Retraite des artistes en France : le cas de Lio révèle une faille du système que des millions de Français devraient anticiper
Oh la pauvre, ça ne doit pas être facile 😢
Ce que cette histoire révèle sur la retraite de millions de Français
Au-delà du cas personnel de la chanteuse, ce témoignage résonne bien au-delà du cercle de ses admirateurs. Il rappelle une réalité statistique : une pension inférieure à 1 000 euros par mois n’a rien d’exceptionnel en France, et concerne un nombre significatif de retraités, souvent sans les revenus annexes (droits d’auteur, cachets ponctuels, notoriété) dont peut encore bénéficier une artiste connue.
Plus révélatrice encore que le montant lui-même, la confusion exprimée par Lio face au calcul de ses propres droits met en lumière un problème plus large : la complexité du système de retraite français, difficile à appréhender même pour des personnes actives depuis l’adolescence. Ce manque de lisibilité alimente un sentiment d’incertitude chez de nombreux actifs, qui découvrent parfois très tardivement l’ampleur de l’écart entre leurs attentes et la réalité de leurs droits.
Le relevé de carrière, un réflexe à adopter le plus tôt possible
Face à ce constat, les spécialistes de la retraite et de la gestion de patrimoine s’accordent sur un point : il est essentiel de consulter régulièrement son relevé de carrière, bien avant l’âge du départ. Ce document recense l’ensemble des trimestres validés, régime par régime, et permet d’identifier d’éventuelles anomalies : un employeur qui n’a pas transmis les bonnes informations, une période travaillée à l’étranger non prise en compte, un contrat court mal déclaré. Ces erreurs, plus fréquentes qu’on ne l’imagine, se corrigent d’autant plus facilement qu’elles sont détectées tôt.
Anticiper avec une stratégie d’épargne complémentaire
Cette actualité illustre également l’intérêt croissant, en France, pour les dispositifs d’épargne retraite complémentaire. Plusieurs solutions permettent de limiter l’impact d’une pension de base insuffisante :
- Le Plan d’Épargne Retraite (PER), qui offre un cadre fiscal avantageux pour se constituer un capital ou une rente disponible au moment du départ à la retraite.
- L’assurance-vie, toujours plébiscitée par les Français pour sa souplesse et sa fiscalité attractive sur le long terme.
- L’investissement immobilier locatif, qui permet de générer un complément de revenu régulier, en particulier pour les profils aux revenus professionnels irréguliers.
- Les produits de prévoyance et de mutuelle santé senior, indispensables pour anticiper la hausse des dépenses de santé une fois les revenus d’activité réduits.
Pour les professions aux carrières discontinues — artistes, intermittents, indépendants, professions libérales — ces outils ne sont pas de simples options, mais souvent une nécessité pour maintenir un niveau de vie stable après la cessation d’activité.
En conclusion : un signal à ne pas ignorer
L’histoire de Lio, aussi personnelle soit-elle, agit comme un révélateur des failles d’un système de retraite parfois mal compris, même par ceux qui y ont contribué pendant des décennies. Elle rappelle à chacun l’importance de vérifier régulièrement ses droits, de comprendre les mécanismes de calcul qui s’appliquent à sa situation, et d’envisager, le plus tôt possible, des solutions d’épargne ou d’assurance complémentaires.
Le fameux “loup” que la chanteuse espère trouver dans son dossier, beaucoup de Français pourraient bien le découvrir dans le leur — à condition de prendre le temps de consulter leur relevé de carrière, et d’anticiper suffisamment tôt les ajustements nécessaires pour sécuriser leur avenir financier.